
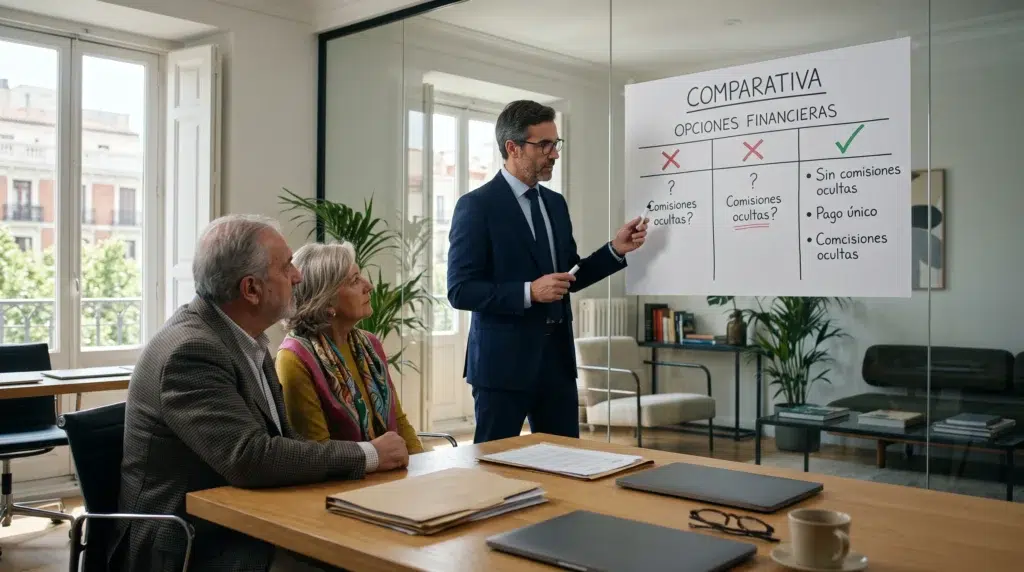

El mercado inmobiliario para mayores de 65 años en España ha estallado. Diariamente, la televisión y los periódicos nos bombardean con anuncios de bancos y fondos de inversión que prometen “dinero extra para su jubilación” utilizando su casa en Madrid. Sin embargo, detrás de la publicidad corporativa se esconden figuras legales radicalmente distintas.
Hoy en día, el mercado ofrece tres grandes alternativas: La Hipoteca Inversa, la Vivienda Inversa (venta con alquiler garantizado) y la venta de la Nuda Propiedad. A simple vista, todas parecen iguales: usted recibe dinero y sigue viviendo en su casa. Pero a nivel jurídico y financiero, las diferencias son abismales y elegir la opción equivocada puede arruinar su tranquilidad y endeudar a sus herederos.
Desde el equipo jurídico de Nuda Propiedad Madrid, combinando nuestra experiencia en tribunales (Ius & Lex Abogados) y en el mercado inmobiliario (Estudio Home Madrid), vamos a quitarle la máscara a la letra pequeña de los bancos y fondos de inversión. Esta es la verdad legal sobre cada una de estas operaciones.
1. La Hipoteca Inversa: El préstamo bancario y sus gastos ocultos
La hipoteca inversa es el producto estrella de las entidades bancarias. Es vital entender una premisa básica: no es una venta, es un préstamo con garantía hipotecaria. El banco le presta dinero (de golpe o mes a mes) poniendo su casa como aval.
Los riesgos y la letra pequeña:
- La deuda crece cada día: A diferencia de una hipoteca normal donde la deuda baja al pagar cuotas, aquí usted no paga nada al mes, por lo que los intereses se acumulan y se suman al capital prestado (interés compuesto). La deuda final se dispara.
- Altos costes de constitución: Firmar una hipoteca inversa exige pagar comisiones de apertura, tasaciones bancarias abusivas y, casi siempre, la contratación obligatoria de un seguro de rentas vitalicias muy costoso que el banco le impone para asegurarse el cobro si usted vive muchos años.
- La trampa para los herederos: Cuando usted fallece, el banco llama a sus hijos. Ellos heredan la casa, pero también heredan una deuda gigantesca. Tendrán apenas unos meses para devolverle todo el dinero al banco (más los intereses acumulados). Si no tienen esa liquidez, tendrán que malvender la casa deprisa o el banco acabará ejecutando la hipoteca.
Veredicto Legal: Es un producto caro, lleno de comisiones bancarias iniciales y que traslada un grave problema financiero a sus herederos el día de mañana.
2. La Vivienda Inversa (Venta con alquiler): El peligro de convertirse en inquilino
Esta fórmula, también conocida como *Sale & Leaseback* o compra con alquiler garantizado, es la opción que más empujan ciertos fondos de inversión y agencias competidoras, porque es tremendamente lucrativa para ellos.
Consiste en que usted vende el 100% de la propiedad (el pleno dominio) al fondo. A cambio, el fondo retiene una gran parte del dinero que le iba a pagar y lo mete en una “bolsa de alquiler”. Usted deja de ser propietario y pasa a firmar un contrato de arrendamiento vitalicio pagando una cuota mensual con ese dinero retenido.
El gran riesgo de la Vivienda Inversa:
¿Qué ocurre si usted goza de una salud de hierro, vive muchos años y la bolsa de dinero retenido para pagar el alquiler se agota? En ese momento, usted tendrá que empezar a pagar el alquiler mensual de su propio bolsillo con su pensión. Si su pensión no le alcanza para pagar los 1.000 o 1.500 euros del alquiler en Madrid, el fondo de inversión tiene el derecho legal de iniciar un procedimiento de desahucio por impago y echarle de la casa.
Veredicto Legal: Perder el control total de su casa para convertirse en un inquilino a merced de la Ley de Arrendamientos Urbanos (LAU) es un riesgo inasumible para la tranquilidad de una persona mayor.
3. La Nuda Propiedad: Seguridad jurídica y cero deudas
Frente a las deudas bancarias y el riesgo de desahucio, la venta de la nuda propiedad se erige como la figura jurídica más limpia, segura y protectora del Código Civil español (Art. 467 y siguientes).
Usted vende únicamente la titularidad del inmueble (la nuda propiedad), pero el notario inscribe en el Registro de la Propiedad, a fuego y con rango de ley, su Usufructo Vitalicio. Usted tiene el dominio absoluto sobre el uso de la vivienda hasta su fallecimiento.
Por qué es superior legal y financieramente:
- Cero deudas para sus hijos: Usted recibe un gran capital, lo disfruta en vida y, al fallecer, el contrato se extingue. Sus herederos no le deben ni un céntimo a nadie. No hay préstamos que devolver ni intereses acumulados.
- Sin gastos de constitución: A diferencia de la hipoteca inversa, en la venta de nuda propiedad los gastos de notaría, registro y gestoría los paga el inversor. Usted no desembolsa nada.
- Blindaje contra desahucios: Usted no es un inquilino. Es el usufructuario legal. Nadie le puede subir una “cuota”, porque usted no paga alquiler. Su derecho está inscrito en el Registro y es inatacable, aunque el fondo de inversión quiebre o venda la nuda propiedad a un tercero.
- Alquiler a su favor: Si mañana decide irse a una residencia, usted (como usufructuario) puede alquilar la vivienda a una familia y cobrar usted esa renta íntegramente. En la “Vivienda Inversa” esto es imposible, porque usted es solo un inquilino.
El Valor de un Asesoramiento Doble: Inmobiliario y Legal
Si todas las ventajas apuntan a la nuda propiedad, ¿por qué ve tantos anuncios de hipotecas o vivienda inversa? Porque los bancos y los grandes fondos tienen presupuestos de marketing millonarios para vender los productos que más les benefician a ellos.
Para no caer en estas trampas comerciales, usted necesita un equipo que defienda sus intereses en dos frentes:
- El Frente Inmobiliario (Estudio Home Madrid): Conocemos cada calle de Madrid. No le damos una “tasación algorítmica” de internet a la baja. Tasamos el valor real de su casa para obligar al inversor a pagarle la cantidad máxima del mercado.
- El Frente Legal (Ius & Lex Abogados): Nuestros abogados inscritos en el ICAM redactan las escrituras. Nos aseguramos de que el comprador asuma el IBI y las derramas, y blindamos su usufructo para que nadie pueda perturbar su tranquilidad jamás.
No se endeude en su jubilación ni se convierta en inquilino de su propio hogar. Confíe en la solidez del derecho civil y en expertos con sede física en su ciudad. Contacte hoy con Nuda Propiedad Madrid y permítanos diseñarle, sin compromiso, el plan financiero más seguro para su futuro.
